Educazione finanziaria in pillole · Aggiornato a novembre 2026
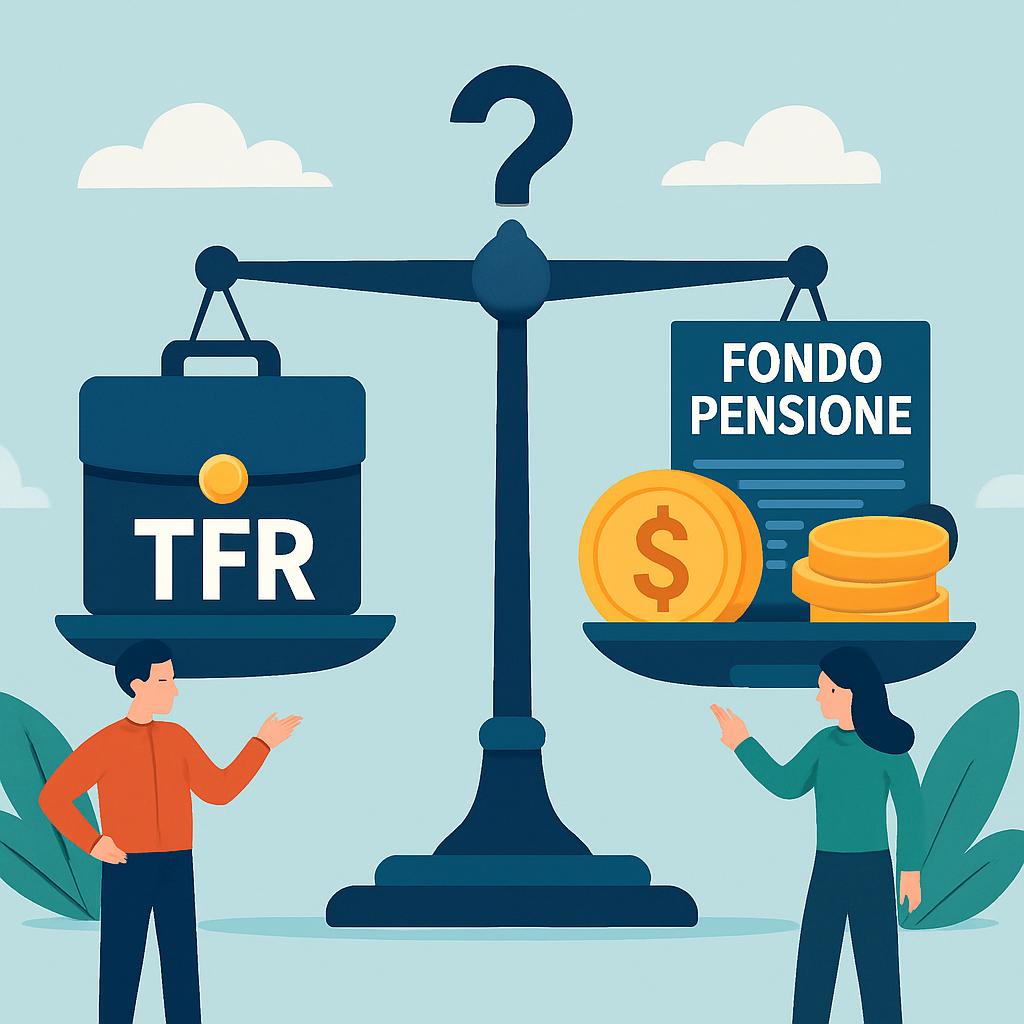
La Legge di Bilancio 2026 (L. 199/2025) ha cambiato il rapporto tra TFR e previdenza complementare. Dal 1° luglio 2026 alcune novità sono già in vigore, altre sono state rinviate e una non è mai partita. Ecco il quadro aggiornato.
In sintesi: cosa è in vigore e cosa no
| Novità | Stato |
|---|---|
| Deducibilità dei contributi a 5.300 € | In vigore, per l’anno fiscale 2026 |
| Adesione automatica per i neoassunti del privato | In vigore dal 1° luglio 2026 |
| Tempo per scegliere: 60 giorni (prima 180) | In vigore dal 1° luglio 2026 |
| Rendita a durata definita e prelievi liberamente determinabili | Operative dal 1° luglio 2026 |
| Erogazione frazionata del montante | Periodo di adeguamento dei fondi fino al 31 dicembre 2026 |
| Portabilità del contributo datoriale | Prevista dal 31 ottobre 2026, in attesa di istruzioni COVIP |
| Capitale liquidabile dal 50% al 60% | Non entrata in vigore: la modifica è stata eliminata in sede di conversione |
Adesione automatica: come funziona dal 1° luglio 2026
Per chi viene assunto per la prima volta come dipendente del settore privato (esclusi i lavoratori domestici) dal 1° luglio 2026, il TFR maturando, il contributo minimo del lavoratore e quello del datore previsto dal contratto collettivo confluiscono automaticamente nel fondo pensione di riferimento. Non è un obbligo: il fondo pensione non diventa obbligatorio per tutti.
Hai 60 giorni dall’assunzione per scegliere: lasciare il TFR in azienda (o al Fondo di Tesoreria INPS, se previsto), destinarlo a un altro fondo pensione negoziale, aperto o PIP, oppure confermare volontariamente il fondo assegnato. Prima il termine era di sei mesi.
Le regole non valgono per i dipendenti pubblici, per i domestici e per i contratti a termine inferiori a 60 giorni. Chi cambia lavoro dopo il 1° luglio deve comunicare alla nuova azienda dove aveva destinato il TFR: se non lo fa, scatta l’adesione automatica al fondo di riferimento.
Dove viene investito il TFR conferito in automatico
Non è più prevista solo la linea garantita. L’adesione automatica porta a un percorso life-cycle o a una linea coerente con l’età e con il tempo che manca alla pensione: il rischio si riduce man mano che ci si avvicina al pensionamento. Secondo i criteri indicati dalla COVIP, per gli iscritti più giovani l’esposizione azionaria non può scendere sotto il 50%, mentre per chi è vicino alla pensione scende fino a un massimo del 20%.
Vantaggi fiscali
5.300 €
Limite annuo di deducibilità dei contributi, in aumento da 5.164,57 €. Il TFR conferito non rientra nel conteggio.
15% → 9%
Tassazione agevolata delle prestazioni, in base agli anni di partecipazione al fondo.
Il TFR liquidato in forma tradizionale è invece tassato con un’aliquota media calcolata sugli ultimi anni, spesso più alta. Dal 2026 il secondo scaglione IRPEF (28.000–50.000 €) è passato dal 35% al 33%, quindi il risparmio teorico della deduzione varia con il reddito. Il premio di risultato versabile nel fondo è salito da 3.000 a 5.000 euro.
Prestazioni: capitale e rendita
Una correzione rispetto a quanto circolava a inizio anno: il limite del capitale liquidabile resta al 50%, salvo i casi in cui la legge consente il 100%. L’aumento al 60% è stato eliminato in sede di conversione.
Sono invece operative dal 1° luglio la rendita a durata definita (erogata per un periodo legato alla speranza di vita) e la rendita a prelievi liberamente determinabili. L’erogazione frazionata del montante, in rate su almeno cinque anni e con tassazione dal 20% al 15% in base agli anni di partecipazione, attende l’adeguamento dei fondi, previsto entro il 31 dicembre 2026.
Portabilità del contributo datoriale
Il principio: chi trasferisce la posizione da un fondo negoziale a un fondo aperto o a un PIP potrebbe mantenere il diritto al contributo del datore. L’avvio era previsto dal 31 ottobre 2026, in attesa delle istruzioni operative della COVIP, e il tema resta oggetto di dibattito, con posizioni contrarie delle parti sociali. Verifica sempre lo stato aggiornato prima di trasferire un fondo.
E per le aziende?
Anche il Fondo di Tesoreria INPS cambia: dal 2026 le soglie dimensionali che obbligano al versamento sono più dinamiche e, per le aziende che hanno superato la soglia, il TFR non destinato a un fondo pensione non può più restare nei conti aziendali. Il primo versamento è stato prorogato al 16 luglio 2026.
Disclaimer. Questo articolo ha finalità esclusivamente informative e non costituisce consulenza. Le norme sulla previdenza complementare sono in evoluzione: verifica con un professionista e con le indicazioni COVIP aggiornate prima di decidere. Non esiste un fondo migliore in assoluto: costi, rendimenti, rischio e orizzonte temporale vanno confrontati caso per caso.
Cosa fare con il tuo TFR?
Prenota una consulenza personalizzata sulla tua posizione TFR e sul fondo pensione.